Panduan Lengkap Transfer Pricing & TP Doc Berdasarkan PMK 172/2023: Ambang Batas Master File, Local File, Pinjaman Pemegang Saham, dan Mitigasi SP2DK Transaksi Afiliasi
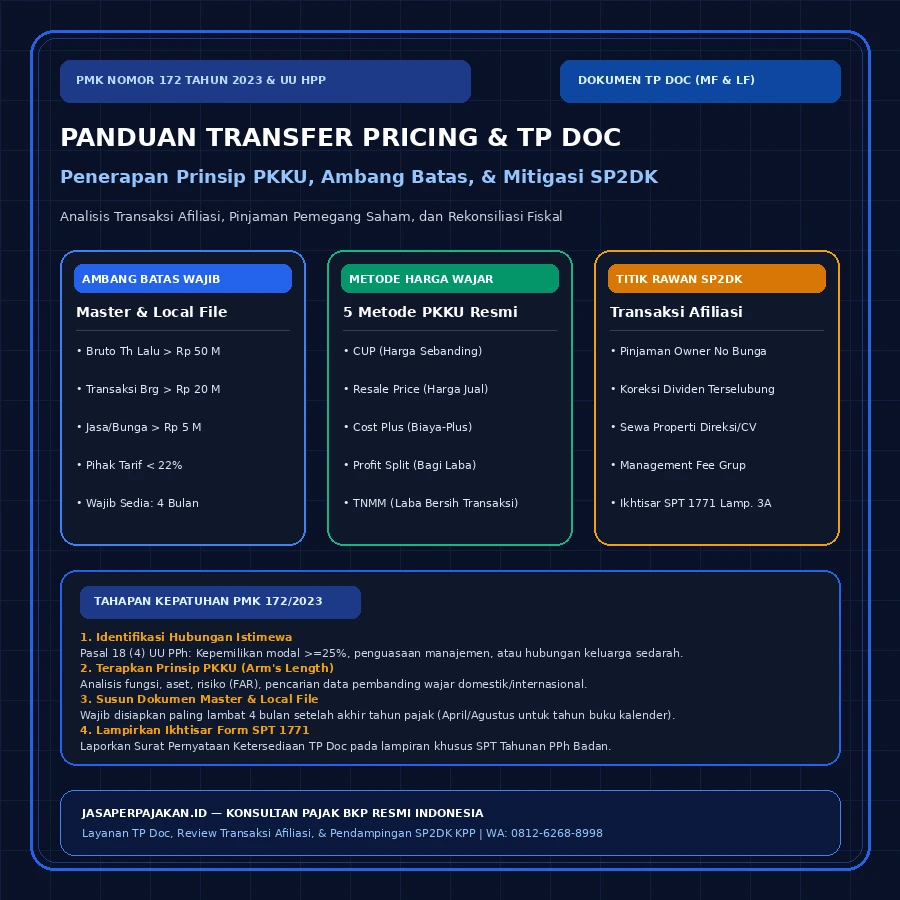
Dokumen Penentuan Harga Transfer (TP Doc) adalah dokumentasi komprehensif yang wajib diselenggarakan oleh wajib pajak untuk membuktikan bahwa transaksi dengan pihak yang memiliki hubungan istimewa telah memenuhi Prinsip Kewajaran dan Kelaziman Usaha (PKKU/Arm's Length Principle) berdasarkan PMK 172/2023.
Dalam dinamika pertumbuhan dunia usaha di Indonesia, pembentukan grup usaha, kepemilikan silang saham antar-perusahaan, hingga keterlibatan pemegang saham secara aktif dalam mendanai operasional perseroan merupakan praktik bisnis yang sangat lumrah. Banyak pengusaha yang mengelola beberapa entitas perseroan terbatas (PT) maupun persekutuan komanditer (CV) yang saling terhubung dalam rantai pasok — mulai dari entitas manufaktur, penyedia jasa logistik, entitas perdagangan distribusi, hingga pemilik aset properti dan ruko operasional.
Namun, dari sudut pandang otoritas perpajakan Direktorat Jenderal Pajak (DJP), setiap transaksi yang terjadi di antara entitas yang memiliki hubungan istimewa berada di bawah pengawasan fiskal intensif. Hubungan afiliasi membuka peluang terjadinya pergeseran laba (profit shifting) atau pengikisan basis pemajakan (base erosion) dari entitas bertarif pajak efektif tinggi ke entitas bertarif rendah atau entitas yang masih mengalami rugi fiskal.
Bagi pelaku usaha, direktur keuangan, dan pemilik bisnis di wilayah Daerah Istimewa Yogyakarta dan Jawa Tengah — baik grup usaha manufaktur dan tekstil di Solo Raya, Karanganyar, dan Klaten; koridor perdagangan dan jasa di Semarang; hingga pengembang properti, ritel, dan hospitality di koridor Mlati, Ngaglik, dan Depok Kabupaten Sleman serta Kota Yogyakarta — kepatuhan terhadap Peraturan Menteri Keuangan Nomor 172 Tahun 2023 (PMK 172/2023) telah menjadi fondasi tata kelola fiskal yang tidak dapat ditawar. Ketidakpatuhan dalam menyusun Dokumen Penentuan Harga Transfer (Transfer Pricing Documentation / TP Doc) atau kekeliruan dalam memperlakukan pinjaman pemegang saham tanpa bunga seringkali menjadi pintu masuk utama terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Kantor Pelayanan Pajak (KPP) Pratama.
Dasar Hukum Baku Hubungan Istimewa & Transfer Pricing
Ketentuan yuridis transfer pricing di Indonesia berakar pada: Pasal 18 ayat (3) dan ayat (4) Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang PPh; serta peraturan pelaksana komprehensif terkini yaitu Peraturan Menteri Keuangan Nomor 172 Tahun 2023 yang mengonsolidasikan ketentuan penerapan Prinsip Kewajaran dan Kelaziman Usaha (PKKU), Prosedur Kesepakatan Bersama (Mutual Agreement Procedure / MAP), dan Kesepakatan Harga Transfer (Advance Pricing Agreement / APA).
Kriteria Hubungan Istimewa Menurut Pasal 18 Ayat (4) UU PPh & PMK 172/2023
Sebelum melangkah pada kewajiban penyusunan TP Doc, langkah pertama yang wajib dianalisis secara akurat adalah menentukan apakah transaksi yang dilakukan entitas bisnis Anda memenuhi unsur hubungan istimewa secara yuridis. Berdasarkan Pasal 18 ayat (4) UU PPh stdtd UU HPP jo Pasal 4 PMK 172/2023, hubungan istimewa dianggap ada apabila memenuhi salah satu dari tiga kriteria berikut:
Penyertaan Modal (≥ 25%)
Wajib pajak mempunyai penyertaan modal langsung atau tidak langsung paling rendah 25% pada wajib pajak lain, atau hubungan antara dua wajib pajak atau lebih yang sahamnya dimiliki 25% atau lebih oleh pihak yang sama.
Penguasaan Manajemen / Teknologi
Satu pihak menguasai pihak lain atau dua pihak berada di bawah penguasaan pihak yang sama secara langsung maupun tidak langsung, termasuk penguasaan melalui kendali manajemen, operasional, atau ketergantungan teknologi.
Hubungan Keluarga
Terdapat hubungan keluarga baik sedarah maupun semenda dalam garis keturunan lurus dan/atau ke samping satu derajat (orang tua, anak, mertua, anak tiri, saudara kandung, atau ipar) yang menjadi pengurus/pemilik badan usaha terkait.
Banyak pelaku bisnis salah kaprah mengira bahwa transaksi afiliasi hanya berlaku pada korporasi multinasional lintas negara (cross-border). Padahal, ketentuan PMK 172/2023 secara tegas mengatur bahwa transaksi afiliasi domestik (antar-wajib pajak dalam negeri) sepenuhnya tunduk pada pengawasan prinsip kewajaran dan kewajiban dokumentasi transfer pricing yang sama ketatnya.
Ambang Batas Wajib Penyusunan TP Doc: Siapa yang Wajib Membuat?
Dokumen Penentuan Harga Transfer (TP Doc) wajib diselenggarakan oleh wajib pajak badan yang melakukan transaksi afiliasi dengan peredaran bruto tahun sebelumnya melebihi Rp50 miliar, nilai transaksi barang berwujud melebihi Rp20 miliar, transaksi jasa/bunga melebihi Rp5 miliar, atau bertransaksi dengan pihak afiliasi di yurisdiksi bertarif pajak lebih rendah dari tarif PPh Badan Indonesia.
Berdasarkan ketentuan Pasal 16 PMK 172/2023 yang memperkuat rezim PMK 213/PMK.03/2016 sebelumnya, dokumentasi penentuan harga transfer di Indonesia menerapkan struktur 3 tingkat (three-tiered documentation) yang diadopsi dari standar Base Erosion and Profit Shifting (BEPS) Action 13 OECD:
| Jenis Dokumen | Kriteria Ambang Batas Wajib (Threshold) | Cakupan Informasi yang Wajib Dimuat | Batas Waktu Ketersediaan |
|---|---|---|---|
| Dokumen Induk (Master File) | Peredaran bruto tahun sebelumnya > Rp 50 Miliar; ATAU nilai transaksi afiliasi barang berwujud > Rp 20 Miliar; ATAU transaksi jasa/bunga/aset takberwujud > Rp 5 Miliar; ATAU transaksi dengan afiliasi di negara bertarif lebih rendah dari Indonesia. | Struktur kepemilikan grup, lini bisnis utama, aset tidak berwujud (IP) grup, aktivitas pembiayaan antar-entitas grup, dan laporan keuangan konsolidasian grup usaha. | Maks. 4 bulan setelah akhir tahun pajak (30 April) |
| Dokumen Lokal (Local File) | Sama persis dengan ambang batas Dokumen Induk (omzet > Rp 50 Miliar atau transaksi afiliasi di atas ambang batas spesifik). | Identitas dan struktur organisasi wajib pajak, rincian transaksi afiliasi, analisis fungsi, aset, dan risiko (FAR), pemilihan metode transfer pricing terbaik, dan penetapan rentang kewajaran (arm's length range). | Maks. 4 bulan setelah akhir tahun pajak (30 April) |
| Laporan per Negara (Country-by-Country Report / CbCR) | Wajib pajak yang merupakan Entitas Induk Tertinggi (Ultimate Parent Entity) dari grup usaha dengan peredaran bruto konsolidasi paling sedikit Rp 11 Triliun. | Alokasi penghasilan, pajak yang dibayar, dan aktivitas ekonomi riil per yurisdiksi negara/otoritas pajak di seluruh dunia tempat grup beroperasi. | Maks. 12 bulan setelah akhir tahun pajak (31 Desember) |
Satu poin penting yang kerap terabaikan adalah prinsip ex-ante. Pasal 17 PMK 172/2023 menegaskan bahwa TP Doc wajib didasarkan pada data dan keadaan pada saat transaksi afiliasi dilakukan atau disepakati, bukan hasil rekayasa di akhir tahun ketika diperiksa pajak (ex-post). Wajib pajak wajib melampirkan Ikhtisar Dokumen Induk dan Dokumen Lokal (Surat Pernyataan) sebagai lampiran yang tidak terpisahkan dalam Formulir SPT Tahunan PPh Badan 1771.
5 Metode Penentuan Harga Transfer Sesuai Prinsip Arm's Length (PKKU)
Dalam mengevaluasi kewajaran transaksi afiliasi, PMK 172/2023 mengatur 5 metode utama penentuan harga transfer berdasarkan konsep metode yang paling tepat (The Most Appropriate Method). Penerapan metode ini tidak boleh dilakukan secara sembarangan, melainkan harus didukung oleh analisis Fungsi, Aset, dan Risiko (FAR) yang komprehensif:
Comparable Uncontrolled Price (CUP) Method
Membandingkan harga transaksi afiliasi langsung dengan harga transaksi barang/jasa serupa yang dilakukan antara pihak independen. Sangat ideal untuk komoditas pasar terbuka atau produk yang memiliki data harga pasar publik yang transparan.
Resale Price Method (RPM)
Membandingkan margin kotor (gross margin) yang diperoleh distributor/penjual kembali dalam transaksi afiliasi dengan margin kotor yang diperoleh distributor independen sebanding. Tepat untuk entitas distributor murni yang tidak menambah nilai signifikan pada produk.
Cost Plus Method (CPM)
Membandingkan persentase kenaikan harga atas biaya langsung dan tidak langsung (cost mark-up) yang ditambahkan manufaktur atau penyedia jasa terafiliasi dengan mark-up pabrikan/penyedia jasa independen sebanding. Sering digunakan pada manufaktur kontrak (contract manufacturer).
Profit Split Method (PSM)
Menganalisis pembagian total laba operasi gabungan yang diperoleh dari transaksi terafiliasi berdasarkan kontribusi relatif masing-masing pihak (misalnya kepemilikan aset tidak berwujud atau teknologi unik). Tepat untuk operasi bisnis yang terintegrasi secara mendalam.
Transactional Net Margin Method (TNMM)
Membandingkan rasio indikator laba bersih (Net Profit Indicator / NPI — seperti Operating Margin, Return on Assets, atau Full Cost Mark-Up) atas transaksi afiliasi terhadap rasio laba bersih transaksi independen sebanding. Merupakan metode yang paling populer dan paling fleksibel digunakan dalam praktik bisnis di Indonesia.
Titik Kritis Transaksi Afiliasi yang Paling Sering Memicu SP2DK
Berdasarkan pengalaman tim layanan pendampingan SP2DK pajak kami di berbagai KPP Pratama wilayah DIY dan Jawa Tengah, berikut adalah isu transaksi afiliasi yang paling sering menjadi sasaran pengujian pemeriksa pajak:
1. Pinjaman Tanpa Bunga dari Pemegang Saham (Pasal 12 PP 94/2010 jo PP 55/2022)
Banyak direktur atau pemilik perusahaan menyuntikkan dana pribadi ke rekening PT saat perusahaan kekurangan modal kerja operasional dan mencatatnya sebagai Hutang Pemegang Saham tanpa beban bunga. Dalam pemeriksaan fiskal, DJP berwenang melakukan koreksi positif dengan menganggap adanya penghasilan bunga terselubung atau menganggap bunga tersebut seharusnya dibayar dengan suku bunga pasar wajar.
Pinjaman pemegang saham hanya diakui bebas bunga secara sah apabila memenuhi 4 kriteria kumulatif Pasal 12 PP 94/2010 jo PP 55/2022:
- Pinjaman berasal dari dana milik pemegang saham itu sendiri, bukan berasal dari pinjaman pihak ketiga (misalnya pemegang saham meminjam bank lalu meminjamkan ke PT).
- Modal yang seharusnya disetor oleh pemegang saham telah disetor penuh secara sah dalam akta perseroan.
- Pemegang saham yang meminjamkan tidak sedang berada dalam keadaan merugi.
- Perseroan yang menerima pinjaman sedang mengalami kesulitan keuangan yang nyata untuk kelangsungan usahanya.
Jika salah satu syarat tersebut tidak terpenuhi, KPP akan mengoreksi transaksi tersebut dengan menerapkan suku bunga wajar (BI Rate / suku bunga pinjaman komersial sebanding), menerbitkan Surat Tagihan Pajak (STP) atas PPh Pasal 23 yang seharusnya dipotong, atau mereklasifikasi transaksi tersebut sebagai dividen terselubung.
2. Beban Jasa Manajemen Grup (Management Fee / Technical Fee)
Perusahaan induk yang menagihkan biaya manajemen, konsultansi pemasaran, atau supervisi akuntansi ke anak-anak perusahaannya wajib membuktikan 3 aspek fundamental PMK 172/2023: apakah jasa tersebut benar-benar diberikan secara nyata (benefit test), apakah penerima jasa memperoleh manfaat ekonomis nyata, dan apakah jasa tersebut bukan merupakan aktivitas pemegang saham (shareholder activity) yang menjadi kewajiban alami pemilik. Tanpa kontrak kerja tertulis, time-sheet tenaga ahli, dan laporan hasil kerja (deliverables), biaya manajemen ini akan dikoreksi positif 100% dalam rekonsiliasi fiskal SPT Tahunan Badan 1771.
3. Sewa Tanah dan Bangunan Milik Direksi atau Pemegang Saham
Operasional kantor atau gudang perusahaan yang menggunakan properti milik pribadi direktur atau komisaris harus dikenakan tarif sewa wajar sesuai harga pasar properti setempat di koridor bisnis yang bersangkutan (misalnya tarif sewa ruko komersial di Jalan Kaliurang Sleman atau Jalan Slamet Riyadi Solo). Jika harga sewa ditekan terlalu murah atau gratis untuk menghindari pemotongan PPh Final Pasal 4 ayat (2), atau dinaikkan terlalu tinggi untuk memperbesar biaya pengurang PT, DJP akan melakukan koreksi penetapan nilai wajar.
Sanksi Berat Jika Tidak Menyediakan TP Doc Tepat Waktu
Berdasarkan Pasal 17 ayat (7) PMK 172/2023, apabila wajib pajak tidak dapat menyerahkan Dokumen Penentuan Harga Transfer dalam jangka waktu 30 hari sejak permintaan DJP diterbitkan saat pemeriksaan, wajib pajak dinyatakan tidak memenuhi kewajiban menyelenggarakan TP Doc. Akibatnya, DJP berwenang menentukan harga transfer secara sepihak (ex-officio assessment) menggunakan data pembanding internal KPP.
Dampak penetapan harga sepihak oleh pemeriksa pajak sangat merugikan posisi keuangan perusahaan:
- Koreksi Peredaran Bruto atau Beban Pokok Penjualan: Margin laba kena pajak dinaikkan secara drastis, menimbulkan kurang bayar PPh Badan ratusan juta hingga miliaran rupiah.
- Sanksi Bunga Pasal 13 ayat (2) UU KUP: Dikenakan sanksi bunga administrasi per bulan berdasarkan tarif bunga acuan Kementerian Keuangan ditambah uplift factor sesuai UU HPP.
- Hilangnya Hak Pembuktian Wajar: Di mata tim pemeriksa dalam agenda closing conference pemeriksaan pajak dan sanggahan SPHP, ketiadaan TP Doc yang disiapkan tepat waktu menggugurkan pembelaan wajib pajak karena dianggap tidak memiliki iktikad pembukuan yang tertib.
Langkah Strategis Mitigasi Risiko Transfer Pricing bagi Badan Usaha
Identifikasi seluruh entitas yang terafiliasi berdasarkan kepemilikan modal ≥ 25%, hubungan keluarga pengurus, atau kepemilikan saham silang. Buat bagan kepemilikan grup legal yang akurat dan perbarui secara berkala.
Pastikan seluruh transaksi afiliasi — mulai dari jual-beli barang jadi, penyediaan bahan baku, sewa gedung operasional, lisensi merek/teknologi, hingga pinjaman dana — didukung oleh kontrak tertulis yang sah sebelum transaksi dieksekusi.
Gunakan basis data komparatif independen komersial (seperti database keuangan perusahaan sebanding domestik atau regional) untuk menetapkan rentang kuartil wajar (interquartile range) atas margin laba atau bunga pinjaman yang diterapkan.
Sinkronkan pencatatan transaksi afiliasi pada sistem akuntansi dengan jasa pembukuan dan laporan keuangan yang tertib. Lakukan rekonsiliasi ekualisasi PPN vs peredaran bruto PPh Badan untuk memastikan angka transaksi afiliasi di Formulir 1771 Lampiran Khusus 3A/3B identik dengan buku besar.
Penyusunan TP Doc memerlukan metodologi ekonomi mikro, analisis yuridis kontrak, dan pemahaman teknis aturan DJP. Menggandeng konsultan pajak bersertifikat memastikan dokumen Anda kuat menghadapi pengujian saat audit SP2DK maupun pemeriksaan lapangan.
Konsultasi dan Pendampingan TP Doc Bersama Konsultan Pajak BKP
Menghadapi era integrasi data DJP melalui Coretax System dan pertukaran data otomatis antar-instansi, pengawasan terhadap kepatuhan transaksi afiliasi semakin akurat dan berbasis algoritma risiko otomatis. Kesalahan penetapan harga antar-afiliasi atau ketiadaan dokumen pendukung yang sah dapat mengancam kestabilan arus kas bisnis perseroan.
Kantor konsultan pajak kami di Sleman, D.I. Yogyakarta didukung oleh tim Akuntan Beregister dan Konsultan Pajak Berizin Resmi (BKP) yang berpengalaman mendampingi wajib pajak perseroan, grup usaha manufaktur, perdagangan, jasa profesional, dan konstruksi di wilayah DIY, Solo, Klaten, Semarang, hingga Jabodetabek. Layanan kami mencakup diagnostik awal risiko transaksi afiliasi, penyusunan Dokumen Induk (Master File) dan Dokumen Lokal (Local File) berstandar PMK 172/2023, evaluasi pinjaman pemegang saham, serta pendampingan langsung dalam menghadapi SP2DK KPP.
Pelajari lebih lanjut opsi pendampingan komprehensif pada layanan konsultan pajak badan usaha dan halaman daftar tarif layanan konsultan pajak kami, atau hubungi kantor kami langsung melalui WhatsApp di nomor +62 812-6268-8998 untuk evaluasi awal transaksi hubungan istimewa perusahaan Anda.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.