Panduan Lengkap PPh Final Jasa Konstruksi Berdasarkan PP 9/2022: Klasifikasi SBU LPJK, Tarif 1,75% Hingga 4%, Mekanisme e-Bupot, dan Ekualisasi SPT Tahunan Badan
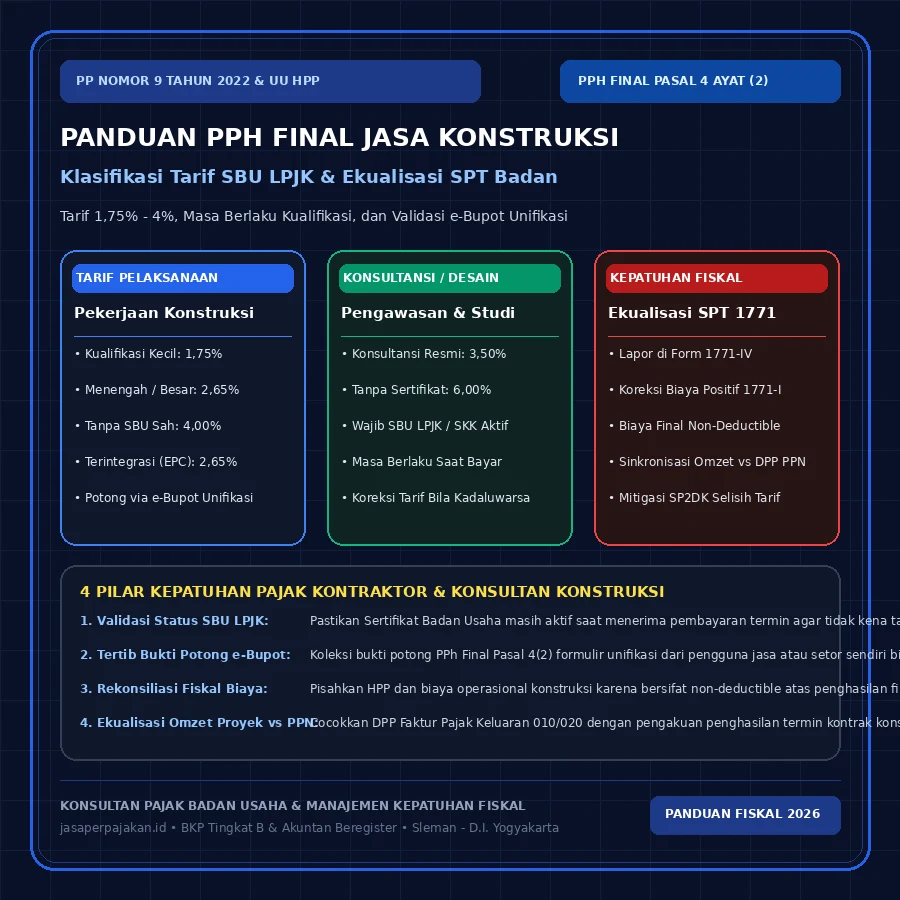
PPh Final Jasa Konstruksi adalah pajak penghasilan yang dipotong atas penghasilan dari jasa pelaksanaan, konsultansi perencanaan/pengawasan, dan pekerjaan terintegrasi konstruksi berdasarkan PP 9/2022. Tarif berkisar antara 1,75% hingga 4% untuk pelaksanaan fisik dan 3,5% hingga 6% untuk konsultansi, tergantung pada kepemilikan Sertifikat Badan Usaha (SBU) aktif.
Sektor konstruksi merupakan salah satu penggerak ekonomi terbesar di Indonesia yang memiliki perlakuan perpajakan tersendiri. Berbeda dengan sektor perdagangan atau manufaktur umum yang dikenakan Pajak Penghasilan (PPh) Badan berdasarkan laba bersih fiskal tahunan, penghasilan dari usaha jasa konstruksi dikenakan Pajak Penghasilan Bersifat Final (PPh Final Pasal 4 ayat 2). Skema ini menghitung kewajiban pajak langsung dari peredaran bruto (nilai kontrak bruto di luar PPN) setiap kali terjadi penerimaan pembayaran atau termin proyek.
Bagi pelaku usaha kontraktor, pengembang perumahan, konsultan perencana, maupun subkontraktor spesialis di Daerah Istimewa Yogyakarta dan Jawa Tengah — mencakup koridor proyek properti dan residensial di Ngaglik, Mlati, dan Depok Kabupaten Sleman, proyek sarana pariwisata di Bantul dan Kota Yogyakarta, hingga kawasan industri dan pergudangan di Solo Raya, Klaten, dan Semarang — pemahaman mendalam mengenai Peraturan Pemerintah Nomor 9 Tahun 2022 adalah keharusan mutlak. Ketidaktahuan mengenai klasifikasi Sertifikat Badan Usaha (SBU) dan masa berlakunya seringkali berujung pada selisih tarif pemotongan yang substansial, sengketa penagihan dengan pengguna jasa, hingga penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) oleh Kantor Pelayanan Pajak (KPP) setempat.
Dasar Hukum dan Kerangka Regulasi Baku Jasa Konstruksi
Ketentuan yuridis pengenaan PPh Final Jasa Konstruksi diatur secara hierarkis melalui: Pasal 4 ayat (2) huruf c Undang-Undang Nomor 7 Tahun 1983 stdtd Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Pemerintah Nomor 9 Tahun 2022 tentang Perubahan Kedua atas PP No. 51 Tahun 2008 tentang Pajak Penghasilan atas Penghasilan dari Usaha Jasa Konstruksi; Undang-Undang Nomor 2 Tahun 2017 tentang Jasa Konstruksi terkait standar perizinan berusaha dan sertifikasi Lembaga Pengembangan Jasa Konstruksi (LPJK); serta Peraturan Direktur Jenderal Pajak Nomor PER-24/PJ/2021 jo PER-04/PJ/2024 terkait tata cara pembuatan bukti potong e-Bupot Unifikasi.
Matriks Tarif PPh Final Jasa Konstruksi Menurut PP 9/2022
Pemerintah melalui PP 9/2022 secara resmi telah menurunkan tarif PPh Final jasa konstruksi untuk beberapa klasifikasi guna meningkatkan daya saing usaha konstruksi nasional dan mempercepat pemulihan pascapandemi. Klasifikasi tarif sangat bergantung pada jenis layanan konstruksi dan kepemilikan sertifikasi kompetensi resmi:
| Jenis Layanan Jasa Konstruksi | Kualifikasi Usaha & Legalitas Teknis | Tarif Lama (PP 51/2008) | Tarif Baru (PP 9/2022) |
|---|---|---|---|
| Pekerjaan Konstruksi (Pelaksanaan Fisik) | Kualifikasi Usaha Kecil atau Sertifikat Kompetensi Kerja (Perseorangan) | 2,00% | 1,75% |
| Pekerjaan Konstruksi (Pelaksanaan Fisik) | Kualifikasi Usaha Menengah atau Kualifikasi Usaha Besar | 3,00% | 2,65% |
| Pekerjaan Konstruksi (Pelaksanaan Fisik) | Tidak Memiliki Kualifikasi Usaha / SBU Tidak Sah | 4,00% | 4,00% |
| Konsultansi Konstruksi (Desain / Pengawasan) | Memiliki Kualifikasi Usaha atau Sertifikat Keahlian Kerja | 4,00% | 3,50% |
| Konsultansi Konstruksi (Desain / Pengawasan) | Tidak Memiliki Kualifikasi Usaha / Sertifikat Keahlian | 6,00% | 6,00% |
| Pekerjaan Konstruksi Terintegrasi (EPC / Design & Build) | Memiliki Kualifikasi Usaha Terintegrasi yang Sah | Tidak Diatur Khusus | 2,65% |
| Pekerjaan Konstruksi Terintegrasi (EPC / Design & Build) | Tidak Memiliki Kualifikasi Usaha | Tidak Diatur Khusus | 4,00% |
Perlu dicatat secara khusus bahwa penentuan kualifikasi usaha dan kepemilikan sertifikat harus mengacu pada perizinan yang diterbitkan oleh Lembaga Pengembangan Jasa Konstruksi (LPJK) di bawah Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR) melalui sistem Online Single Submission (OSS). Bukti legalitas tersebut berupa:
- Sertifikat Badan Usaha (SBU): Untuk penyedia jasa yang berbentuk badan hukum perseroan terbatas (PT) atau persekutuan komanditer (CV). Kategori kualifikasi dikelompokkan menjadi Kecil, Menengah, dan Besar.
- Sertifikat Kompetensi Kerja (SKK) Konstruksi: Menggantikan rezim SKA/SKT lama, diperuntukkan bagi penyedia jasa perseorangan atau tenaga ahli penanggung jawab teknis badan usaha.
Dampak Kritis Masa Berlaku SBU Saat Pembayaran Termin
Salah satu temuan sengketa pajak yang paling sering ditangani oleh tim konsultan pajak badan usaha kami adalah masalah "gap masa berlaku SBU". Berdasarkan ketentuan Pasal 3 ayat (3) PP 9/2022, penentuan tarif PPh Final didasarkan pada kualifikasi yang dimiliki penyedia jasa pada saat pembayaran dilakukan, bukan pada saat kontrak kerja ditandatangani.
Apabila kontraktor memiliki SBU Kualifikasi Menengah (hak tarif 2,65%) saat menandatangani kontrak proyek pada Januari, namun masa berlaku SBU tersebut habis pada bulan Juni dan proses perpanjangan di LPJK/OSS belum tuntas saat termin II cair pada bulan Juli, maka pengguna jasa (pihak pemberi kerja) wajib memotong PPh Final dengan tarif 4,00% (tarif tanpa kualifikasi) atas termin bulan Juli tersebut. Selisih tarif sebesar 1,35% ini tidak dapat dikompensasikan ke termin berikutnya meskipun perpanjangan SBU akhirnya terbit di bulan Agustus.
Oleh sebab itu, bagian keuangan kontraktor dan divisi procurement pengguna jasa di wilayah Sleman, Bantul, dan Yogyakarta wajib memantau masa aktif SBU secara berkala. Pastikan proses resertifikasi diajukan minimal 3 hingga 6 bulan sebelum masa berlaku SBU berakhir guna menghindari pemotongan tarif penalti 4% yang memangkas margin laba bersih proyek.
Mekanisme Pemotongan e-Bupot Unifikasi dan Penyetoran Mandiri
Tata cara penyetoran dan pelaporan PPh Final Jasa Konstruksi terbagi menjadi dua skema berdasarkan status hukum dari pihak pengguna jasa (pemberi kerja):
1. Pengguna Jasa Berstatus Pemotong Pajak (Badan Usaha & Instansi Pemerintah)
Jika pemberi kerja adalah perseroan terbatas, BUMN/BUMD, yayasan, instansi pemerintah (Dinas PUPR, Pemkab/Pemkot), atau Wajib Pajak Orang Pribadi yang ditunjuk sebagai pemotong pajak:
- Pemberi kerja memotong PPh Final Pasal 4 ayat (2) pada saat pembayaran termin atau pelunasan kontrak.
- Pemberi kerja wajib menerbitkan Bukti Pemotongan Unifikasi melalui aplikasi DJP Online (menu e-Bupot Unifikasi) dengan Kode Akun Pajak (KAP) 411128 dan Kode Jenis Setoran (KJS) 409 (Jasa Konstruksi).
- Batas penyetoran pajak adalah tanggal 10 bulan berikutnya setelah masa pajak berakhir, dan pelaporan SPT Masa PPh Unifikasi paling lambat tanggal 20 bulan berikutnya.
- Penyedia jasa berhak menerima dokumen Bukti Pemotongan sah berformat PDF bertanda tangan digital resmi untuk diarsipkan sebagai dasar pelaporan SPT Tahunan Badan. Prosedur administrasi teknis ini selaras dengan penjelasan dalam panduan teknis e-Bupot Unifikasi DJP.
2. Pengguna Jasa Bukan Pemotong Pajak (Perseorangan Swasta)
Jika kontraktor menerima pekerjaan dari orang pribadi non-pemotong (misalnya pembangunan rumah tinggal pribadi, renovasi villa pribadi di kawasan Kaliurang Sleman, atau ruko milik perseorangan yang tidak berstatus PKP/pemotong):
- Penyedia jasa (kontraktor) wajib menyetor sendiri PPh Final Pasal 4 ayat (2) tersebut ke kas negara paling lambat tanggal 15 bulan berikutnya setelah bulan diterimanya pembayaran.
- Penyetoran dilakukan menggunakan ID Billing mandiri dengan KAP 411128 dan KJS 409 atas nama dan NPWP kontraktor sendiri.
- Kontraktor kemudian melaporkan bukti setor tersebut dalam SPT Masa PPh Unifikasi paling lambat tanggal 20 bulan berikutnya.
Simulasi Perhitungan dan Pembukuan Termin Proyek Konstruksi
Sebagai ilustrasi praktis, PT Bangun Megah Nusantara (kontraktor kualifikasi Menengah dengan SBU aktif yang beralamat di Depok, Sleman) memperoleh kontrak pembangunan gedung perkantoran dari sebuah perusahaan swasta di Kota Yogyakarta dengan nilai kontrak sebesar Rp 5.000.000.000 (lima miliar rupiah) belum termasuk PPN 11%.
Pada bulan Oktober 2026, ditagihkan termin pertama sebesar 30% dari total nilai proyek. Kalkulasi tagihan dan perpajakannya adalah sebagai berikut:
| Rincian Komponen Transaksi | Nominal (Rupiah) | Keterangan Fiskal |
|---|---|---|
| Nilai Tagihan Termin I (30% x Rp 5 Miliar) | Rp 1.500.000.000 | Dasar Pengenaan Pajak (DPP) PPh & PPN |
| PPN Terutang (Tarif 11%) | Rp 165.000.000 | Faktur Pajak Keluaran Kode 010 diterbitkan kontraktor |
| Total Invoice Bruto Termasuk PPN | Rp 1.665.000.000 | Jumlah tagihan sebelum pemotongan PPh |
| Potongan PPh Final Jasa Konstruksi (2,65%) | (Rp 39.750.000) | 2,65% x DPP Rp 1.500.000.000 (Dipotong pengguna jasa) |
| Kas Bersih Diterima Kontraktor | Rp 1.625.250.000 | Transfer bank bersih masuk ke rekening kas perusahaan |
Dalam jurnal akuntansi keuangan perusahaan kontraktor, pemotongan PPh Final sebesar Rp 39.750.000 tidak boleh dicatat sebagai "Uang Muka PPh Pasal 23/22" (karena bukan kredit pajak), melainkan langsung diakui sebagai Beban Pajak Penghasilan Final pada laporan laba rugi tahun berjalan. Pencatatan akuntansi yang tertib ini merupakan fondasi wajib dalam modul pembukuan dan laporan keuangan perusahaan yang sehat.
Perlakuan Ekualisasi SPT Tahunan Badan 1771 dan Koreksi Fiskal Biaya
Aspek yang paling krusial dan kerap menjadi jebakan fiskal fatal saat penyusunan Formulir SPT 1771 Badan adalah koreksi fiskal atas biaya operasional proyek konstruksi. Berdasarkan prinsip perpajakan Pasal 13 UU PPh (prinsip pengaitan biaya dengan penghasilan / matching cost against revenue):
Biaya yang dikeluarkan untuk mendapatkan, menagih, dan memelihara penghasilan yang pengenaan pajaknya bersifat final TIDAK DAPAT DIKURANGKAN (non-deductible) dari penghasilan bruto. Karena seluruh penghasilan jasa konstruksi telah dilunasi pajaknya secara final di Form 1771-IV, maka seluruh Harga Pokok Penjualan (HPP proyek), upah tukang, material pasir/semen/besi, sewa alat berat, dan biaya operasional langsung proyek wajib dikoreksi positif secara fiskal pada Lampiran 1771-I angka 5f.
Akibat dari koreksi fiskal positif ini, Penghasilan Kena Pajak (PKP) reguler pada Formulir Induk 1771 menjadi Rp 0 (nihil), sehingga perusahaan kontraktor murni tidak terutang PPh Badan Pasal 29 di akhir tahun dan tidak memiliki kewajiban menyetor angsuran PPh Pasal 25 bulanan untuk tahun pajak berikutnya. Hal ini menjadi pembeda mendasar dengan badan usaha non-final sebagaimana kami jelaskan di panduan angsuran PPh Pasal 25 badan usaha.
Ekualisasi DPP PPN vs Formulir 1771-IV
Dalam proses pengawasan kepatuhan oleh Account Representative (AR) di KPP Pratama Sleman, KPP Pratama Bantul, maupun KPP Pratama Solo, data penghasilan bruto pada SPT Masa PPN (seluruh DPP Faktur Pajak Keluaran Masa Januari s.d. Desember) akan dicocokkan dengan peredaran bruto pada Formulir 1771-IV angka 7. Jika ditemukan perbedaan angka:
- Penyebab selisih umum meliputi: perbedaan waktu pengakuan pendapatan (metode persentase penyelesaian proyek PSAK 34 / SAK Indonesia vs saat penerbitan faktur pajak termin), uang muka proyek (DP yang sudah difakturkan PPN namun belum diakui di laba rugi komersial), atau retensi termin proyek yang ditahan pengguna jasa hingga masa pemeliharaan selesai.
- Kertas kerja ekualisasi harus disiapkan secara proaktif agar perusahaan siap memberikan jawaban rekonsiliasi matematis saat menerima surat klarifikasi, sebagaimana dibahas dalam panduan kami mengenai strategi ekualisasi PPN dan PPh badan pencegah SP2DK.
Daftar Periksa Kepatuhan Fiskal Kontraktor untuk Menghindari Sanksi SP2DK
Untuk menjamin keamanan operasional dan efisiensi arus kas bisnis Anda, perhatikan 5 daftar periksa kepatuhan berikut sebelum menandatangani kontrak kerja atau mencairkan termin konstruksi:
Pastikan masa berlaku SBU terdaftar aktif dan barcode perizinan OSS terverifikasi. Jangan biarkan proses tender berjalan dengan SBU yang tinggal menghitung hari tanpa ada surat keterangan proses resertifikasi yang diakui.
Cantumkan klausul tegas apakah nilai kontrak bersifat netto atau bruto terhadap PPh Final dan PPN 11%. Pastikan klausul kewajiban penyerahan bukti potong unifikasi maksimal 7 hari setelah pemotongan tercantum jelas dalam perjanjian subkontrak.
Jika perusahaan Anda menjalankan usaha jasa konstruksi (final) sekaligus berdagang material bahan bangunan atau menyewakan alat berat (non-final PPh 23 / tarif umum 22%), pembukuan wajib dipisahkan secara tegas (segregated accounting). Biaya bersama (joint cost) harus dialokasikan secara proporsional sesuai ketentuan Pasal 27 PP 94/2010.
Lakukan verifikasi berkala pada menu Prepopulated / Ekualisasi e-Bupot DJP Online. Pastikan setiap bukti potong yang diterbitkan oleh pemberi kerja instansi pemerintah atau korporasi telah terdaftar dengan Nomor Bukti Potong (NBP) yang valid.
Jika menerima surat SP2DK terkait indikasi selisih tarif atau beda omzet PPN vs PPh konstruksi, jangan panik. Siapkan dokumen kontrak, berita acara serah terima pekerjaan (BAST), invoice, SBU berlaku, dan kertas kerja rekonsiliasi untuk ditanggapi dalam batas waktu 14 hari kerja dengan pendampingan profesional dari tim layanan pendampingan SP2DK pajak kami.
Konsultasi dan Pendampingan Perpajakan Jasa Konstruksi Bersama Ahli BKP
Pengelolaan pajak jasa konstruksi membutuhkan integrasi antara pemahaman hukum perizinan teknik sipil (LPJK PUPR) dan kepatuhan perpajakan fiskal DJP. Kesalahan penentuan tarif atau kekeliruan dalam formulir SPT Tahunan dapat mengakibatkan kerugian ratusan juta rupiah akibat denda bunga STP atau penetapan kurang bayar SKPKB.
Kantor konsultan pajak kami di Sleman, D.I. Yogyakarta didukung oleh tim Akuntan Beregister dan Konsultan Pajak Berizin Resmi (BKP Tingkat B) yang berpengalaman menangani puluhan perusahaan kontraktor, konsultan pengawas, dan pengembang properti di wilayah DIY, Solo, Klaten, Semarang, hingga Jabodetabek. Kami siap membantu Anda melakukan evaluasi tarif kontrak, pemisahan pembukuan omzet campuran, penyusunan kertas kerja ekualisasi SPT, hingga pendampingan audit pemeriksaan pajak.
Pelajari lebih lanjut opsi skema pendampingan pada halaman paket dan tarif layanan konsultan pajak kami, atau hubungi konsultan kami secara langsung melalui WhatsApp di nomor +62 812-6268-8998 untuk sesi diskusi awal dan telaah risiko kontrak proyek Anda.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.