Panduan Fasilitas Pasal 31E UU PPh Badan Usaha: Perhitungan Diskon Tarif 50%, Batas Omzet Rp 50 Miliar, dan Simulasi Rekonsiliasi SPT 1771
Fasilitas Pasal 31E UU PPh merupakan insentif perpajakan resmi dari pemerintah Republik Indonesia yang memberikan hak reduksi tarif Pajak Penghasilan (PPh) Badan sebesar 50% dari tarif normal 22% bagi Wajib Pajak Badan dalam negeri yang memiliki peredaran bruto hingga Rp 50 miliar dalam satu tahun pajak.
Dalam dinamika pengelolaan keuangan korporasi di Indonesia, kepastian hukum atas beban pajak merupakan elemen vital dalam menjaga likuiditas dan stabilitas ekspansi usaha. Banyak direksi, manajer keuangan, serta pemilik entitas berbentuk Perseroan Terbatas (PT), Persekutuan Komanditer (CV), maupun Koperasi yang belum mengoptimalkan hak fasilitas perpajakan yang sah menurut perundang-undangan. Ketidaktahuan ini kerap berujung pada kelebihan pembayaran pajak yang membebani kas perusahaan, atau sebaliknya, kekeliruan perhitungan proporsi fasilitas yang memicu penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Kantor Pelayanan Pajak (KPP) Pratama.
Bagi pelaku usaha yang beroperasi di sentra-sentra bisnis wilayah Daerah Istimewa Yogyakarta dan Jawa Tengah — seperti kawasan komersial dan perkantoran di Jalan Kaliurang, Mlati, Ngaglik, dan Depok Kabupaten Sleman; koridor perdagangan Kota Yogyakarta dan sentra industri kreatif di Bantul; hingga kawasan industri dan perdagangan di Solo Raya, Sukoharjo, Klaten, dan Semarang — pemahaman terhadap mekanisme perhitungan Pasal 31E Undang-Undang PPh menjadi fondasi utama dalam menyusun perencanaan pajak akhir tahun dan rekonsiliasi fiskal SPT Badan.
Dasar Hukum Baku Fasilitas Tarif Pasal 31E
Ketentuan yuridis fasilitas pengurangan tarif PPh Badan berlandaskan pada: Pasal 31E Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas UU PPh sebagaimana telah ditegaskan kembali dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Surat Edaran Direktur Jenderal Pajak Nomor SE-02/PJ/2015 tentang Penegasan atas Pelaksanaan Pasal 31E ayat (1) UU PPh; Peraturan Pemerintah Nomor 55 Tahun 2022 mengenai penyesuaian pengaturan di bidang PPh; serta pedoman tata cara pembukuan pada Pasal 28 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Siapa Saja yang Berhak Memperoleh Fasilitas Pasal 31E?
Fasilitas Pasal 31E dirancang secara spesifik untuk memberikan dukungan keadilan berusaha bagi korporasi skala mikro, kecil, hingga menengah sebelum mereka memasuki skala korporasi besar. Namun, otoritas perpajakan memberlakukan kriteria kualifikasi yang ketat:
- Wajib Pajak Badan Dalam Negeri: Perseroan Terbatas (PT), Persekutuan Komanditer (CV), Firma, Kongsi, Koperasi, Yayasan, dan Lembaga usaha berbadan hukum Indonesia.
- Penyelenggara Pembukuan: Perusahaan wajib menyelenggarakan pembukuan yang tertib sesuai Standar Akuntansi Keuangan (SAK) dan ketentuan Pasal 28 UU KUP.
- Batasan Peredaran Bruto: Memiliki total peredaran bruto komprehensif dalam satu tahun pajak tidak melebihi ambang batas Rp 50.000.000.000 (lima puluh miliar rupiah).
- Transisi dari UMKM: Badan usaha yang masa berlaku skema PPh Final 0,5% PP 55/2022-nya telah habis atau yang memilih beralih ke pembukuan tarif umum sejak awal.
- Bentuk Usaha Tetap (BUT): Merupakan subjek pajak luar negeri yang tidak memenuhi syarat sebagai subjek pajak badan dalam negeri.
- Wajib Pajak Orang Pribadi: Fasilitas Pasal 31E khusus untuk subjek hukum badan usaha; orang pribadi menggunakan skema tarif progresif Pasal 17 atau NPPN.
- Peredaran Bruto Melebihi Rp 50 Miliar: Begitu total omzet bruto menyentuh Rp 50.000.000.001 ke atas, seluruh laba kena pajak dikenakan tarif normal 22% penuh tanpa diskon.
- Wajib Pajak dengan Penghasilan Semata-mata Final: Korporasi yang seluruh sumber pendapatannya telah dikenakan PPh Final (seperti jasa konstruksi murni atau persewaan tanah/bangunan tunggal).
Mekanisme Pembagian 3 Klaster Peredaran Bruto
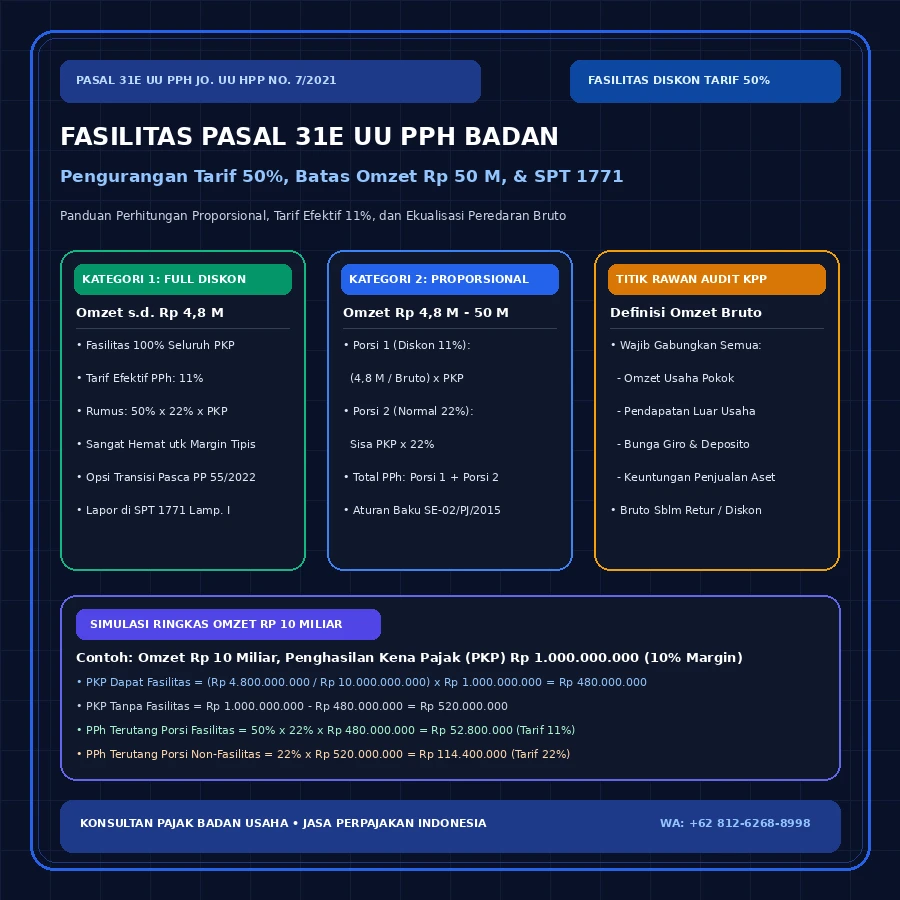
Fasilitas Pasal 31E UU PPh memberikan pengurangan tarif pajak penghasilan sebesar 50% dari tarif normal 22% (menjadi tarif efektif 11%) bagi Wajib Pajak Badan dalam negeri dengan peredaran bruto hingga Rp 50 miliar, yang dihitung penuh atas Penghasilan Kena Pajak untuk omzet di bawah Rp 4,8 miliar atau secara proporsional untuk omzet antara Rp 4,8 miliar hingga Rp 50 miliar.
Berdasarkan bunyi eksplisit Pasal 31E ayat (1) UU PPh dan penegasan SE-02/PJ/2015, perlakuan perpajakan dikelompokkan ke dalam tiga kategori utama berdasarkan skala peredaran bruto tahun berjalan:
- Bagian PKP Fasilitas: Dihitung dengan rumus
(Rp 4.800.000.000 / Peredaran Bruto) × PKP, dikenakan tarif 11% (50% × 22%). - Bagian PKP Non-Fasilitas: Merupakan sisa PKP setelah dikurangi porsi fasilitas, dikenakan tarif normal 22%.
Titik Kritis Penentuan Peredaran Bruto: Sumber Utama Koreksi SP2DK
Dalam audit kepatuhan oleh Account Representative (AR) di KPP Pratama wilayah DIY dan Jawa Tengah, kekeliruan yang paling jamak ditemukan bukanlah pada rumus matematikanya, melainkan pada definisi peredaran bruto yang digunakan oleh wajib pajak.
Berdasarkan angka 2 huruf a Surat Edaran Direktur Jenderal Pajak Nomor SE-02/PJ/2015, batasan peredaran bruto yang menjadi denominator perhitungan Pasal 31E adalah:
Banyak pelaku usaha manufaktur atau distributor di Mlati Sleman, Klaten, dan Solo yang mengira bahwa peredaran bruto hanyalah angka Net Revenue (penjualan bersih setelah retur dan diskon pada laporan laba rugi komersial). Apabila retur dan diskon tersebut tidak didukung nota retur resmi atau perjanjian potongan dagang yang sah sesuai regulasi pajak, fiskus berhak mengembalikan nilai penjualan ke angka bruto sebelum potongan.
Lebih fatal lagi, pendapatan luar usaha seperti hasil penjualan aktiva tetap bekas operasional (truk, mesin, ruko), penerimaan sewa gudang, atau klaim asuransi seringkali lupa dihitung ke dalam total omzet bruto. Jika sebuah PT memiliki omzet penjualan Rp 4,7 miliar, namun menjual kendaraan operasional senilai Rp 250 juta, maka total peredaran bruto menurut fiskus menjadi Rp 4,95 miliar. Akibatnya, perusahaan tersebut terdepak dari Kategori I (fasilitas 100%) menjadi Kategori II (fasilitas proporsional), yang secara instan menimbulkan selisih kurang bayar PPh Badan ratusan juta rupiah ditambah sanksi bunga administrasi!
Simulasi Komparatif Perhitungan PPh Badan Fasilitas Pasal 31E
Untuk memberikan pemahaman aplikatif, berikut adalah dua studi kasus nyata perhitungan pajak penghasilan badan menggunakan mekanisme Pasal 31E UU PPh:
Kasus 1: PT Cahaya Mandiri Teknik (Peredaran Bruto s.d. Rp 4,8 Miliar)
PT Cahaya Mandiri Teknik, sebuah perseroan jasa fabrikasi dan permesinan presisi yang berlokasi di Mlati, Kabupaten Sleman, memiliki catatan keuangan tahun pajak 2026 sebagai berikut:
- Peredaran bruto usaha pokok: Rp 3.500.000.000
- Pendapatan sewa alat dan jasa giro (luar usaha): Rp 100.000.000
- Total Peredaran Bruto Komprehensif: Rp 3.600.000.000 (di bawah Rp 4,8 Miliar)
- Penghasilan Kena Pajak (setelah rekonsiliasi fiskal): Rp 400.000.000
Kasus 2: PT Mataram Logistik Sentosa (Peredaran Bruto Antara Rp 4,8 M s.d. Rp 50 M)
PT Mataram Logistik Sentosa, penyedia jasa pergudangan dan ekspedisi distribusi di koridor industri Sukoharjo-Solo dan Bantul, mencatatkan kinerja keuangan tahun pajak 2026 sebagai berikut:
- Peredaran bruto komprehensif: Rp 15.000.000.000
- Penghasilan Kena Pajak (setelah rekonsiliasi fiskal): Rp 1.500.000.000 (margin laba bersih 10%)
PKP Fasilitas = 0,32 × Rp 1.500.000.000 = Rp 480.000.000
PKP Non-Fasilitas = Rp 1.500.000.000 - Rp 480.000.000 = Rp 1.020.000.000
Jika dihitung secara flat 22% tanpa Pasal 31E, pajak terutang perseroan adalah Rp 330.000.000. Berkat implementasi Pasal 31E yang presisi, PT Mataram Logistik Sentosa berhak menikmati penghematan beban pajak resmi sebesar Rp 52.800.000, dengan tarif pajak efektif perseroan turun menjadi 18,48%.
Tata Cara Pengisian Formulir SPT Tahunan PPh Badan (Formulir 1771)
Agar hak fasilitas Pasal 31E diakui secara sah oleh sistem pemrosesan DJP dan tidak memunculkan indikasi anomali sistemik, pelaporan dalam Formulir SPT Tahunan PPh Badan 1771 wajib mengikuti ketentuan teknis berikut:
| Bagian Formulir 1771 | Elemen yang Wajib Diisi | Petunjuk Pengisian Teknis |
|---|---|---|
| Induk SPT 1771 Angka 1 (Penghasilan Neto Fiskal) | Angka laba neto komersial setelah koreksi positif & negatif | Berasal dari rekapitulasi Formulir 1771-I. Pastikan beban non-deductible (natura, sanksi pajak, sumbangan non-fasilitas) telah dikoreksi positif. |
| Induk SPT 1771 Angka 4 (PPh Terutang) | Centang opsi tarif yang diterapkan | Pilih kotak "Pasal 31E ayat (1) UU PPh". Jangan mencentang tarif Pasal 17 ayat (1b) murni kecuali omzet di atas Rp 50 Miliar. |
| Lampiran Khusus Penghitungan Pasal 31E | Kertas kerja perhitungan proporsional | Wajib melampirkan lembar rincian perhitungan formula peredaran bruto, PKP fasilitas, dan PKP non-fasilitas secara matematis rapi sebagai lampiran PDF e-Form SPT. |
| Induk SPT 1771 Angka 14 (PPh Pasal 25 Tahun Berikutnya) | Angsuran PPh bulanan tahun berjalan | Dihitung dari PPh terutang tahun lalu dikurangi kredit pajak (PPh 22 & 23), lalu dibagi 12 bulan. Pelajari mekanismenya pada panduan angsuran PPh Pasal 25 badan usaha. |
5 Langkah Mitigasi SP2DK Terkait Fasilitas Pasal 31E
Untuk menjamin keamanan kepatuhan pajak perusahaan Anda dari potensi sengketa dan koreksi sepihak saat pengawasan AR KPP, terapkan langkah-langkah mitigasi preventif berikut:
Pastikan total penyerahan BKP/JKP pada 12 masa Formulir 1111 PPN sinkron dengan peredaran bruto pada Formulir 1771-I. Jika terdapat selisih akibat uang muka, selisih kurs, atau penyerahan non-PPN, siapkan kertas kerja rekonsiliasi tertulis. Terapkan prinsip pada panduan ekualisasi PPN vs PPh Badan pencegah SP2DK.
Jangan pernah menyembunyikan penjualan aset bekas, penerimaan klaim klaim asuransi, atau bunga bank di pos kewajiban/ekuitas. Masukkan ke pos pendapatan lain-lain dan hitung dengan benar ke dalam batasan denominator omzet bruto agar tidak terdeteksi oleh sistem Compliance Risk Management (CRM) DJP.
Mendirikan beberapa CV atau PT baru dengan alamat, pengurus, dan rantai bisnis identik semata-mata untuk menjaga omzet masing-masing entitas di bawah Rp 4,8 miliar atau Rp 50 miliar merupakan sasaran empuk koreksi Substance Over Form dan penggabungan omzet berelasi berdasarkan Pasal 18 UU PPh jo. PMK 172/2023.
Fasilitas tarif 50% hanya sah jika entitas menyelenggarakan pembukuan yang andal. Manfaatkan layanan pembukuan dan penyusunan laporan keuangan profesional agar seluruh bukti transaksi, faktur pajak masukan/keluaran, dan buku besar tervalidasi secara harian.
Saat menerima surat klarifikasi SP2DK terkait pengujian omzet atau pengenaan tarif Pasal 31E, libatkan ahli pendampingan SP2DK dan sengketa pajak untuk menyusun tanggapan berbasis bukti yuridis yang kokoh sebelum batas waktu klarifikasi berakhir.
Konsultasi dan Pendampingan Pajak Badan Usaha Bersama Tim Ahli BKP
Memaksimalkan penghematan pajak secara legal melalui fasilitas Pasal 31E UU PPh memerlukan kehati-hatian akuntansi tingkat tinggi. Kesalahan minor dalam menafsirkan peredaran bruto komprehensif atau kekeliruan memilah porsi PKP fasilitas dapat mengubah fasilitas penghematan menjadi beban denda sanksi administrasi yang berat.
Kantor konsultan pajak kami di Sleman, D.I. Yogyakarta didukung oleh tim Akuntan Beregister dan Konsultan Pajak Berizin Resmi (BKP) yang berpengalaman mendampingi wajib pajak perseroan terbatas, persekutuan komanditer, serta koperasi di kawasan Sleman, Bantul, Yogyakarta, Solo Raya, Klaten, dan Semarang. Kami membantu perusahaan Anda mulai dari diagnostik kesehatan fiskal, penyusunan rekonsiliasi fiskal akhir tahun, optimalisasi fasilitas Pasal 31E, hingga pengawalan pelaporan SPT Tahunan 1771 secara aman.
Ketahui lebih lanjut ruang lingkup layanan kami di halaman layanan konsultan pajak badan usaha dan paket tarif layanan konsultan pajak, atau jadwalkan sesi konsultasi langsung dengan konsultan kami melalui WhatsApp resmi di nomor +62 812-6268-8998.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.